ミライコネクト編集部
治療院経営において、法人化(会社設立)は単なる節税対策を超えた重要な経営判断です。2026年現在の療養費改定や厳しい採用環境の中で、法人格へ移行する院が年々増加しています。本記事では、法人化のタイミングやメリット・デメリット、そして持続可能な経営を実現するための戦略的なステップを詳しく解説します。
★★★ special present ★★★ special present ★★★ special present ★★★ special present ★★★
▼▼▼スマホの方のLINE友だちは下記ボタンより▼▼▼

★★★ special present ★★★ special present ★★★ special present ★★★ special present ★★★
治療院が会社設立を検討すべきタイミングと判断基準
治療院の経営において、法人化は単なる手続きではなく、経営ステージを一段引き上げるための重要な転換点です。個人事業主として運営を続ける場合と法人化した場合では、税務上の扱いだけでなく、社会的信用や資金調達の枠組みが大きく異なります。まずは、両者の主な経営指標の違いを把握しましょう。
個人事業主と法人の経営指標比較
| 検討項目 | 個人事業主 | 法人 |
|---|---|---|
| 税率 | 所得に応じた累進課税(最大45%) | 法人税率(比例税率が基本) |
| 経費の範囲 | 事業関連性が明確なもの | 役員報酬や社宅費など幅広く設定可能 |
| 社会的信用 | 代表者個人の信用に依存 | 組織としての実在性が評価される |
| 資金調達 | 個人の与信が重視される | 法人の業績・事業計画が評価される |
所得と売上から見る法人成りの目安
法人化を検討する際の最も直接的な指標は、課税所得金額です。一般的に、所得が800万円から900万円を超えると、個人事業主にかかる所得税の税率が法人税の実効税率を上回ることが多いため、一つの検討ラインとなります。
また、消費税の取り扱いも重要な判断基準です。売上高が1,000万円を超えると、原則として翌々年度から消費税の課税事業者となります。個人事業主の場合、このタイミングで納税義務が発生しますが、法人化することで「設立から2期目までは消費税の免税事業者になれる可能性がある」という特例を活用できる場合があります。ただし、2026年現在の税制では、特定期間の課税売上高などによって免税要件が厳格化されているため、安易な節税目的だけで判断せず、専門家によるシミュレーションが不可欠です。
分院展開や採用強化を見据えた戦略的判断
売上の規模や税制面だけでなく、将来の経営ビジョンから逆算して法人化を検討することも重要です。特に、分院展開を計画している場合、法人格を有していることは必須条件に近いと言えます。法人化で個人と事業の資産が分離されるため、複数院の収支管理が容易になり、金融機関からの融資も受けやすくなります。
また、採用難が続く昨今の業界環境において、法人格は強力な武器となります。個人経営の治療院と比較して、法人は福利厚生の充実や社会保険の完備が当たり前という認識が求職者の中に定着しており、信頼性が高まるからです。優秀な人材を確保し、組織として安定したサービスを提供し続けるためには、法人化という「器」を整えることが、長期的な競争力を維持するための戦略的投資となるのです。
法人化のメリットとデメリットを徹底比較
治療院の法人化は、経営のステージを一段階引き上げる強力な手段ですが、同時に経営者の責任範囲やコスト構造を大きく変える決断でもあります。法人化によるメリットを最大限に享受するためには、発生する義務やデメリットを正しく理解し、総合的な収支シミュレーションを行うことが不可欠です。
以下に、法人化における主要な項目を比較表としてまとめました。
| 項目 | メリット | デメリット |
|---|---|---|
| 税務・財務 | 法人税率の適用、退職金の活用 | 利益に関わらず発生する均等割 |
| 社会保険 | 厚生年金による将来の受給額増加 | 社会保険料の会社負担分が発生 |
| 経営・事務 | 社会的信用の向上、経費範囲の拡大 | 設立コストと煩雑な決算事務 |
税務・財務面でのメリットと社会保険加入の義務
法人化の最大のメリットは、所得に応じた税率の最適化です。個人事業主は所得が増えるほど税率が高くなる累進課税ですが、法人の場合は法人税率が適用されます。また、経営者自身に役員報酬を支払うことで所得を分散し、経費として計上できる範囲も広がるため、手元に残るキャッシュを最大化できる可能性があります。さらに、退職金制度を設計し、将来の経営者自身の備えを社内積立として準備できる点も大きな利点です。
一方で、留意すべきは社会保険の加入義務です。法人化すると、経営者自身も強制的に社会保険(健康保険・厚生年金)への加入が必要となります。個人事業主時代は国民健康保険や国民年金でしたが、法人では保険料の半分を「会社負担」として支払う義務が生じます。特に厚生年金は保険料率が一定以上となるため、会社全体の固定費が大幅に増加する要因となります。法人化による節税額よりも、社会保険料の負担増が上回ってしまうケースも珍しくありません。必ず専門家によるシミュレーションを行い、トータルでのキャッシュフローが改善するかを確認してください。
法人化にかかる維持コストと事務負担
法人化は設立して終わりではなく、存続させるための継続的なコストと手間が発生します。まず、会社設立時には定款認証や登録免許税などの初期費用として、一般的に20万円〜30万円程度の費用が必要です。
また、運営開始後も、赤字であっても毎年必ず支払わなければならない「法人住民税の均等割(最低年7万円程度)」が発生します。さらに、法人の決算申告は個人事業主の確定申告に比べて圧倒的に専門性が高く、税務署への提出書類も複雑です。そのため、顧問税理士との契約がほぼ必須となり、月額の顧問料や決算料といったランニングコストが加算されます。
法人の会計帳簿は複式簿記での管理が義務付けられており、事務処理の負担も個人事業主時代より確実に増大します。これらのコストを上回るだけの経営上のメリットや、分院展開等の戦略的価値が見込めるかを冷静に見極めることが、失敗しないための鍵となります。
2026年の業界動向と生き残るための経営戦略
2026年現在、治療院業界を取り巻く環境はかつてない転換期を迎えています。長年続いた療養費の引き下げ傾向に加え、人件費の高騰や採用難といった経営リスクが顕在化しています。こうした状況下で法人化を検討することは、単なる税務対策を超えた「生き残りをかけた経営戦略」と言えます。
以下に、現在の業界動向と経営への影響をまとめました。
| 環境変化 | 課題 | 対策 |
|---|---|---|
| 療養費改定 | 保険収入の伸び悩み | 自費診療メニューの拡充 |
| 採用難の深刻化 | 優秀な人材の確保困難 | 法人格による福利厚生・安定性の向上 |
| デジタル化の加速 | 業務効率の低下 | システム導入による生産性向上 |
療養費改定と自費診療へのシフト
2026年においても、療養費の改定は依然として厳しい水準で推移しています。保険診療のみに依存するビジネスモデルは収益の安定性を欠くリスクが高く、経営の持続可能性を脅かしかねません。今、多くの成功している治療院が注力しているのは、保険診療を入り口としつつ、付加価値の高い自費診療へとスムーズに移行させる収益モデルの構築です。
法人化を行うことで、社会的信用力が高まり、高単価な自費診療メニューを導入する際のアピールにも繋がります。また、法人であれば内部留保を厚くしやすく、最新の治療機器導入や専門性の高いスタッフ教育への再投資が容易になります。保険診療依存からの脱却は、単なる収益確保ではなく、患者様に対してより質の高い施術を提供するための不可欠なステップです。
デジタル化と人材確保の難化対策
治療院業界における採用難は依然として続いており、特に優秀な柔道整復師や鍼灸師を確保するためには、個人事業主とは異なる「組織としての魅力」が求められます。法人化は、健康保険や厚生年金といった社会保険制度の整備を意味し、求職者に対して安心感と安定した労働環境を提示できる強力な武器となります。
また、限られた人員で最大限の成果を出すためには、業務のデジタル化が欠かせません。予約管理、顧客管理(CRM)、さらには電子カルテの導入により、事務作業を大幅に削減し、施術者が患者様と向き合う時間を最大化することが求められます。法人化によって資金調達が円滑になれば、こうしたデジタルインフラへの投資も加速し、生産性を飛躍的に高めることが可能です。組織の基盤を強固にすることが、これからの時代を生き抜くための鍵となります。

まとめ:失敗しない治療院の法人化ステップ
治療院の法人化は、あくまで事業を拡大し、より強固な経営基盤を築くための「手段」に過ぎません。法人化そのものをゴールにするのではなく、将来的な分院展開や採用強化、自費診療へのシフトといった経営ビジョンを実現するために、適切なタイミングを見極めることが重要です。
法人化の検討は、感情や周囲の意見に流されず、客観的な数値に基づいて意思決定してください。以下に、失敗しないためのアクションプランをまとめました。
| ステップ | 内容 | 注意点 |
|---|---|---|
| 1. 現状分析 | 直近3年分の確定申告書をもとに所得を算出する | 経費の計上漏れがないか再確認する |
| 2. シミュレーション | 税理士と共に法人・個人それぞれの税額を比較する | 社会保険料の負担増を必ず計算に含める |
| 3. 専門家相談 | 治療院業界に特化した税理士・行政書士を選ぶ | 設立コストと将来の期待収益を天秤にかける |
| 4. 実行判断 | 経営戦略上のメリットがコストを上回るか判断する | 事務負担が増えることへの覚悟を持つ |
専門家選びとシミュレーションの重要性
法人化を検討し始めたら、まずは「治療院業界に強い」専門家へ相談することをおすすめします。一般的な税理士であっても、療養費の取り扱いや柔道整復師・鍼灸師特有の業界事情に詳しくない場合、適切なアドバイスを受けられない可能性があるからです。
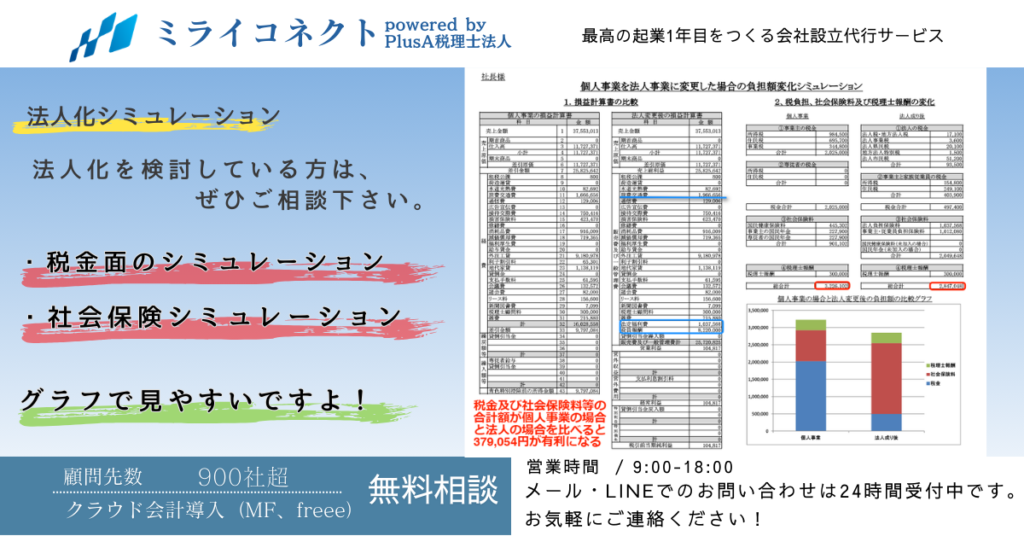
特に重要なのが、法人成りのシミュレーションです。法人化によって所得税や住民税、事業税が軽減される一方で、法人の社会保険料負担や法人住民税の均等割といったコストが新たに発生します。これらをトータルで比較し、少なくとも数年間は「法人化した方が手元に残る利益が多い」あるいは「法人化による信用力向上が売上増に直結する」という明確な根拠を持つことが、リスクを最小限に抑える鍵となります。
法人化後のアクションプラン
法人化後は、定款作成、登記申請、税務署への届出、銀行口座開設、療養費の変更届など、多くの事務手続きが発生します。これらは専門家と連携することで効率的に進めることが可能です。
しかし、手続きが終わった後こそが本当のスタートです。法人格を取得した後は、透明性の高い会計処理を徹底し、経営者としてより戦略的な数字管理が求められます。法人という器を活かして優秀な人材を採用し、自費診療の比率を高め、患者様に選ばれ続ける治療院へと進化させてください。法人化を機に、個人事業主時代とは異なる「経営者としての視座」を持ち、持続可能な成長を目指しましょう。